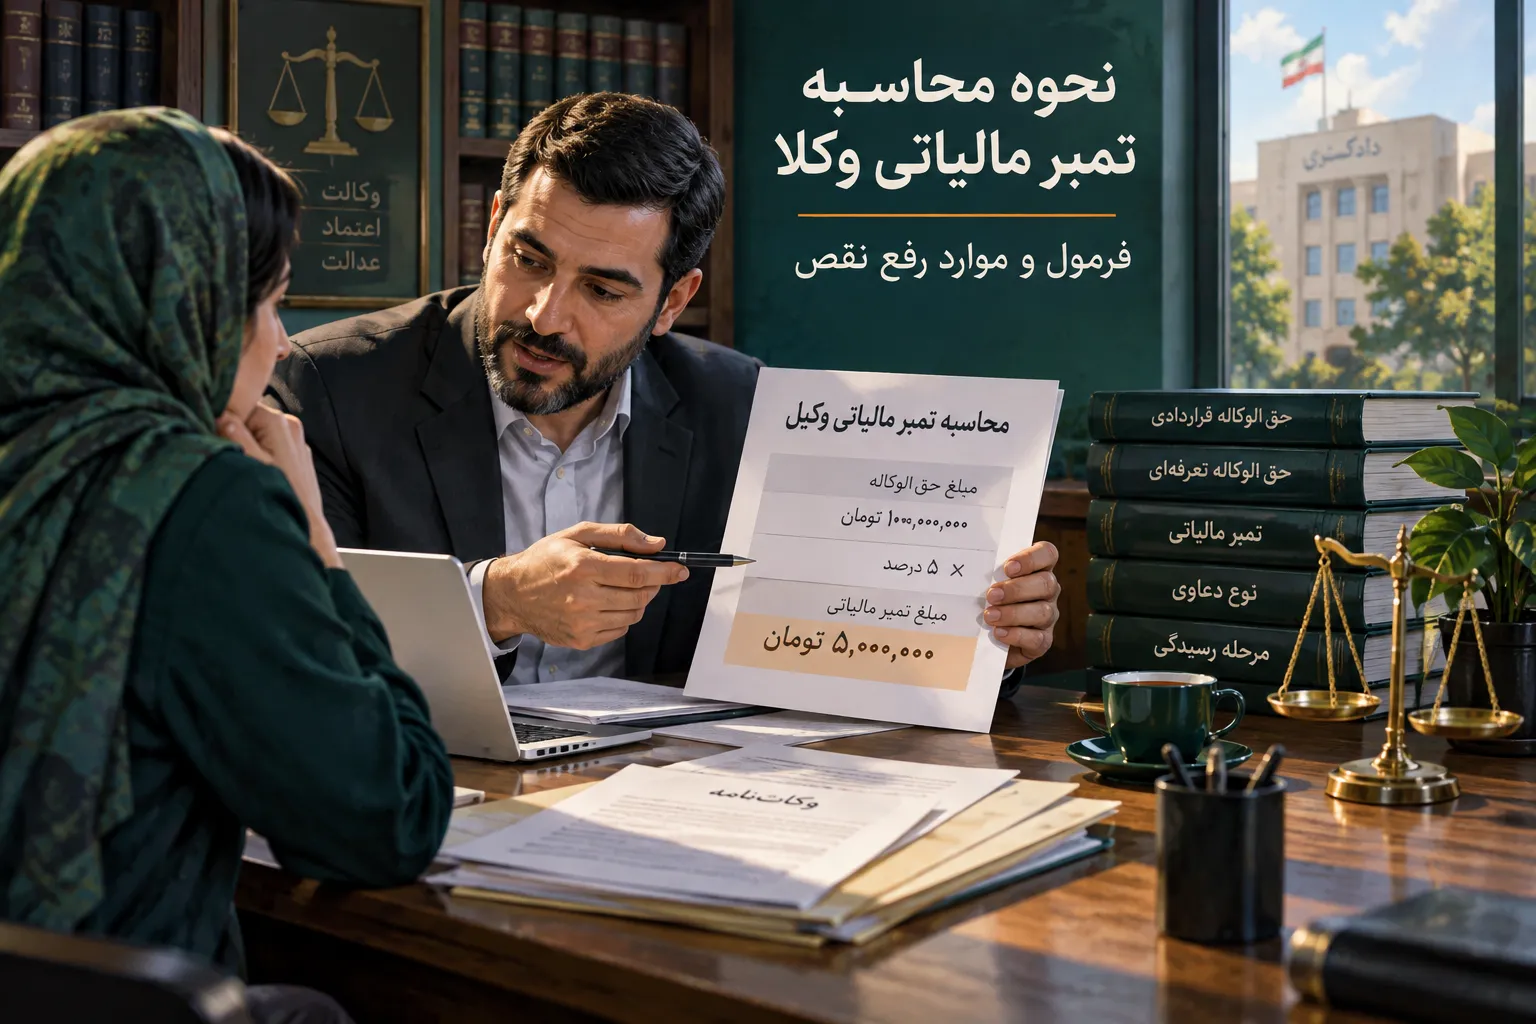
۰۱پاسخ کوتاه: تمبر مالیاتی وکیل چگونه محاسبه میشود؟
مبنای اصلی محاسبه تمبر مالیاتی وکلا، ماده ۱۰۳ قانون مالیاتهای مستقیم است. وکیل باید هنگام ارائه وکالتنامه، تمبر مالیاتی علیالحساب را به میزان مقرر قانونی ابطال کند. در حالت معمول، این مبلغ برابر با پنج درصد حقالوکالهای است که مبنای مالیاتی قرار میگیرد؛ اما این حقالوکاله در همه پروندهها یکسان محاسبه نمیشود.
برای تعیین مبلغ تمبر باید چهار موضوع بررسی شود:
- دعوا مالی است یا غیرمالی؛
- پرونده در کدام مرحله رسیدگی است؛
- حقالوکاله طبق قرارداد چه مبلغی است؛
- حقالوکاله قراردادی از حداقل مقرر در تعرفه کمتر نباشد.
اگر تمبر کمتر از میزان قانونی ابطال شود، موضوع معمولا با اخطار رفع نقص قابل اصلاح است. رأی وحدت رویه شماره ۷۸۰ مورخ ۱۳۹۸/۰۶/۲۶ هیأت عمومی دیوان عالی کشور نیز پذیرفته شدن دادخواست وکیل و امکان رفع نقص را تأیید کرده است.
۰۲مبنای قانونی محاسبه تمبر مالیاتی وکلا
ماده ۱۰۳ قانون مالیاتهای مستقیم، وکلای دادگستری را مکلف میکند در وکالتنامه، مبلغ حقالوکاله را درج و تمبر مالیاتی را به صورت علیالحساب ابطال کنند. منظور از علیالحساب این است که مبلغ پرداختی در زمان شروع یا ادامه رسیدگی، پرداخت اولیه مالیات وکیل محسوب میشود و ممکن است در مرحله نهایی، بر اساس مبلغ واقعی حقالوکاله یا تصمیم دادگاه، نیاز به محاسبه و پرداخت مابهالتفاوت باشد.
در این ماده، مبنای محاسبه برای همه پروندهها یکسان نیست:
دعاوی مالی
در دعاوی مالی، حقالوکاله معمولا بر اساس تعرفه حقالوکاله و با توجه به ارزش خواسته، مرحله رسیدگی و حدود مقرر قانونی محاسبه میشود. سپس پنج درصد مبلغی که مبنای مالیاتی قرار گرفته، به عنوان تمبر مالیاتی پرداخت میشود.
برای مثال فرضی، اگر حقالوکاله مبنای تمبر در یک مرحله ۲۰۰ میلیون ریال باشد:
- حقالوکاله مبنا: ۲۰۰ میلیون ریال
- نرخ تمبر مالیاتی: ۵ درصد
- تمبر مالیاتی: ۱۰ میلیون ریال
این مثال، صرفا روش محاسبه را نشان میدهد و جایگزین تعیین حقالوکاله بر اساس نوع دعوا و تعرفه معتبر نیست.
دعاوی غیرمالی
در دعاوی غیرمالی، چون خواسته مبلغ مستقیم و قابل تقویم ندارد، مبنای محاسبه معمولا حداقل حقالوکاله مقرر برای همان نوع دعوا و مرحله رسیدگی است. در نتیجه، پنج درصد حداقل قانونی یا مبلغ بالاتری که در وکالتنامه درج شده، مبنای محاسبه قرار میگیرد.
بنابراین، عبارتهایی مانند «حقالوکاله طبق تعرفه» بدون درج مبلغ مشخص، میتواند در عمل موجب اختلاف درباره مبنای ابطال تمبر شود. بهتر است مبلغ حقالوکاله یا دستکم مبلغی که مبنای مالیاتی قرار گرفته، روشن و قابل محاسبه در وکالتنامه درج شود.
امور اجرایی
در اجرای احکام یا اقدامات اجرایی، حقالوکاله و مبنای تمبر ممکن است با مرحله رسیدگی ماهوی تفاوت داشته باشد. وکیل باید بررسی کند که اقدام انجامشده، ادامه همان مرحله قبلی است یا یک مرحله مستقل اجرایی محسوب میشود.
در این بخش، اشتباه رایج آن است که وکیل بدون توجه به مرحله اجرا، همان مبلغ مرحله بدوی یا تجدیدنظر را مبنا قرار دهد. مبنای صحیح به نوع اقدام اجرایی و مقررات تعرفه مربوط بستگی دارد.
دعاوی مالی در مراجع اختصاصی غیرقضایی
ماده ۱۰۳ برای دعاوی مالی در برخی مراجع اختصاصی غیرقضایی که تعرفه مشخص حقالوکاله ندارند، مبنای جداگانهای پیشبینی کرده است. در این وضعیت، محاسبه بر پایه مبلغ اختلاف و نرخهای پلکانی مندرج در قانون انجام میشود، نه لزوما بر اساس همان فرمول دعاوی مالی در دادگاهها.
به همین دلیل، نمیتوان برای همه پروندهها این فرمول ساده را به کار برد:
مبلغ خواسته × پنج درصد
این فرمول فقط در شرایطی قابل استفاده است که مبلغ موردنظر، همان حقالوکاله قانونی یا قراردادی قابل قبول باشد. در برخی مراجع اختصاصی، ابتدا باید مقررات خاص همان مرجع و بند مربوط از ماده ۱۰۳ بررسی شود.
۰۳فرمول عملی محاسبه تمبر مالیاتی
برای بیشتر پروندههای معمول میتوان از این ترتیب استفاده کرد:
- ۱نوع دعوا و مرجع رسیدگی را مشخص کنید.
- ۲مرحله رسیدگی را تعیین کنید؛ مانند بدوی، تجدیدنظر، فرجام، اعاده دادرسی یا اجرا.
- ۳حقالوکاله قراردادی را از وکالتنامه استخراج کنید.
- ۴آن را با حداقل حقالوکاله مقرر در تعرفه مقایسه کنید.
- ۵مبلغ بالاتر یا مبلغی را که قانون برای همان وضعیت مبنا قرار داده، تعیین کنید.
- ۶پنج درصد مبلغ مبنا را به عنوان تمبر مالیاتی علیالحساب محاسبه کنید.
- ۷رسید یا اطلاعات پرداخت را در وکالتنامه و پرونده نگهداری کنید.
فرمول عمومی در مواردی که نرخ پنج درصد اعمال میشود چنین است:
تمبر مالیاتی = حقالوکاله مبنای مالیاتی × ۵ درصد
اما «حقالوکاله مبنای مالیاتی» لزوما برابر با مبلغی نیست که وکیل از موکل دریافت کرده است. اگر مبلغ واقعی قرارداد از حداقل تعرفه بیشتر باشد، ممکن است مبلغ بالاتر، مبنای محاسبه قرار گیرد. از سوی دیگر، مبلغی که دادگاه بابت خسارت حقالوکاله تعیین میکند، با مالیات وکیل و مبلغ تمبر مالیاتی یکی نیست.
۰۴تفاوت حقالوکاله قراردادی، تعرفهای و تمبر مالیاتی
سه مبلغ در پروندههای وکالتی نباید با یکدیگر اشتباه شوند:
حقالوکاله قراردادی
مبلغی است که وکیل و موکل درباره آن توافق میکنند. این مبلغ میتواند بیشتر از تعرفه باشد، اما درج آن در قرارداد و وکالتنامه باید روشن باشد.
حقالوکاله تعرفهای
مبلغی است که بر اساس آییننامه تعرفه حقالوکاله، حقالمشاوره و هزینه سفر وکلای دادگستری تعیین میشود. تعرفه ممکن است برای محاسبه هزینه قابل مطالبه از طرف محکومعلیه اهمیت داشته باشد.
تمبر مالیاتی
مبلغی است که وکیل به صورت علیالحساب بابت مالیات مربوط به حقالوکاله پرداخت میکند. این مبلغ معمولا پنج درصد حقالوکاله مبنای مالیاتی است، اما ممکن است قانون برای نوع خاصی از دعوا روش دیگری مقرر کرده باشد.
از نظر تحلیلی، مهمترین خطا این است که شخص، پنج درصد مبلغ خواسته را مستقیما تمبر مالیاتی بداند. در بیشتر پروندهها، ابتدا باید حقالوکاله قانونی یا قابل قبول مشخص شود و سپس درصد مالیاتی روی آن اعمال شود.
۰۵اگر تمبر مالیاتی کمتر از مبلغ قانونی باشد چه میشود؟
رأی وحدت رویه شماره ۷۸۰ مورخ ۱۳۹۸/۰۶/۲۶ هیأت عمومی دیوان عالی کشور، اختلاف مهمی را درباره اثر کسری تمبر حل کرده است. مطابق این رأی، اگر وکیل همراه دادخواست، تمبر مالیاتی را ناقص ابطال کرده باشد، دادخواست به طور مطلق از بین نمیرود؛ بلکه دفتر دادگاه باید موضوع نقص را اعلام کند تا در مهلت قانونی برطرف شود.
بنابراین، دو وضعیت باید از هم جدا شود:
دادخواست را وکیل تقدیم کرده است
در این حالت، کسری تمبر مالیاتی از نواقص دادخواست محسوب میشود. دفتر دادگاه باید اخطار رفع نقص صادر کند. اگر نقص در مهلت قانونی برطرف نشود، ممکن است دادخواست به دلیل باقی ماندن نقص، با تصمیم قانونی مواجه شود.
دادخواست را خود موکل تقدیم کرده است
اگر وکیل بعدا معرفی شود یا وکالتنامه او کسری تمبر داشته باشد، عدم تکمیل تمبر معمولا به عدم پذیرش وکالت وکیل منجر میشود، نه از بین رفتن اصل دعوا. در این وضعیت، رسیدگی میتواند با دعوت از شخص اصیل، یعنی خود موکل، ادامه پیدا کند. نظریههای مشورتی اداره کل حقوقی قوه قضاییه نیز این تفکیک را تأیید کردهاند، هرچند نظریه مشورتی الزامآور مانند رأی وحدت رویه نیست.
۰۶خطاهای رایج در محاسبه تمبر مالیاتی
محاسبه پنج درصد مبلغ خواسته
مبلغ خواسته، در همه پروندهها برابر با حقالوکاله نیست. در دعوای مطالبه وجه، ممکن است مبلغ خواسته ۱۰ میلیارد ریال باشد، اما حقالوکاله قانونی یا قراردادی مبنای تمبر، مبلغ دیگری باشد.
بیتوجهی به مرحله رسیدگی
حقالوکاله مرحله بدوی با تجدیدنظر یا اجرا یکسان نیست. درج تمبر مرحله قبلی برای مرحله جدید، ممکن است باعث اخطار رفع نقص شود.
درج مبلغ مبهم در وکالتنامه
عبارتهایی مانند «طبق تعرفه» یا «مطابق توافق» بدون تعیین مبلغ روشن، تشخیص مبنای تمبر را دشوار میکند و احتمال اختلاف با دفتر دادگاه یا مرجع مالیاتی را افزایش میدهد.
یکی دانستن تمبر مالیاتی با هزینه دادرسی
تمبر مالیاتی، هزینه دادرسی نیست. هزینه دادرسی برای رسیدگی قضایی از طرف دعوا پرداخت میشود؛ اما تمبر مالیاتی، پرداخت علیالحساب مالیات مربوط به حقالوکاله وکیل است.
بیتوجهی به مابهالتفاوت
اگر مبلغ نهایی حقالوکاله یا بهای قطعی خواسته بعدا مشخص شود، ممکن است تکمیل تمبر مالیاتی لازم شود. در نظریه مشورتی شماره ۷/۹۹/۱۱۳۹ مورخ ۱۳۹۹/۰۸/۱۴ نیز درباره مواردی که بهای خواسته در ابتدا مشخص نیست، بر امکان مطالبه مابهالتفاوت پس از تعیین مبلغ قطعی تأکید شده است.
۰۷منابع و مستندات
منابع قانونی
- قانون مالیاتهای مستقیم مصوب ۱۳۶۶ با اصلاحات و الحاقات بعدی، ماده ۱۰۳ و تبصرههای آن؛ مبنای تکلیف وکلا به درج حقالوکاله و ابطال تمبر مالیاتی.
- قانون آیین دادرسی دادگاههای عمومی و انقلاب در امور مدنی مصوب ۱۳۷۹، مواد ۵۳ و ۵۴؛ مبنای رفع نقص دادخواست.
منابع قضایی
- رأی وحدت رویه شماره ۷۸۰ مورخ ۱۳۹۸/۰۶/۲۶ هیأت عمومی دیوان عالی کشور؛ درباره اثر کسری تمبر مالیاتی و امکان رفع نقص دادخواست.
منابع مشورتی
- نظریه مشورتی شماره ۷/۹۹/۱۱۳۹ مورخ ۱۳۹۹/۰۸/۱۴ اداره کل حقوقی قوه قضاییه؛ درباره محاسبه تمبر در موارد نامشخص بودن بهای خواسته و پرداخت مابهالتفاوت.
- نظریه مشورتی شماره ۷/۱۴۰۰/۱۴۶۶ اداره کل حقوقی قوه قضاییه؛ درباره اثر کسری تمبر و تفاوت وضعیت وکیل خواهان، وکیل خوانده و وکالتنامهای که موکل ارائه کرده است.
پیش از اقدام، متن رسمی قوانین، تعرفه معتبر و اصلاحات احتمالی را با وضعیت پرونده در تاریخ اقدام تطبیق دهید.
۰۸پرسشهای پرتکرار
آیا تمبر مالیاتی همیشه پنج درصد مبلغ خواسته است؟
خیر. در بیشتر موارد، پنج درصد حقالوکاله مبنای مالیاتی محاسبه میشود، نه پنج درصد مبلغ خواسته. برخی مراجع اختصاصی غیرقضایی نیز قواعد جداگانه دارند.
اگر وکیل تمبر را ناقص باطل کند، دادخواست رد میشود؟
طبق رأی وحدت رویه شماره ۷۸۰، نقص تمبر میتواند از طریق اخطار رفع نقص اصلاح شود. نتیجه نهایی به این بستگی دارد که اخطار در مهلت قانونی برطرف شده باشد یا خیر.
آیا حقالوکاله توافقی ملاک تمبر است؟
حقالوکاله توافقی باید در وکالتنامه روشن درج شود، اما نمیتواند از حداقلهای قانونی و تعرفهای مؤثر در محاسبه کمتر باشد.
آیا تمبر مالیاتی همان مالیات قطعی وکیل است؟
خیر. تمبر مالیاتی پرداخت علیالحساب است و ممکن است در زمان رسیدگی مالیاتی، مبلغ نهایی با آن تفاوت داشته باشد.
آیا پرداخت تمبر مالیاتی به معنای تضمین پذیرش وکالت است؟
خیر. پرداخت تمبر یکی از الزامات مالیاتی و شکلی وکالتنامه است و پذیرش وکالت به شرایط دیگر، از جمله اعتبار وکالتنامه و سمت وکیل، نیز بستگی دارد.
۰۹جمعبندی
برای محاسبه تمبر مالیاتی وکلا، ابتدا باید نوع دعوا، مرجع رسیدگی، مرحله دادرسی و مبلغ حقالوکاله مبنای مالیاتی مشخص شود. در وضعیت معمول، پنج درصد این مبلغ به عنوان تمبر مالیاتی علیالحساب پرداخت میشود؛ اما در مراجع اختصاصی غیرقضایی یا پروندههایی که بهای خواسته در ابتدا مشخص نیست، محاسبه ممکن است تابع قواعد ویژه باشد.
مهمترین نتیجه عملی این است که پنج درصد مبلغ خواسته را بدون تعیین حقالوکاله، مبنای قطعی تمبر قرار ندهید. همچنین کسری تمبر، طبق رأی وحدت رویه شماره ۷۸۰، در بسیاری از موارد نقص قابل رفع است و لزوما به معنای از بین رفتن اصل دعوا نیست.
وکیل یا موکل باید مبلغ درجشده در وکالتنامه، مرحله رسیدگی و رسید پرداخت را با دقت کنترل کند. برای تنظیم و بررسی اختصاصی وکالتنامه و محاسبات وابسته، میتوان نسخه متناسب سند را با دستیار ایداد نوشت.

دستیار حقوقی ایداد بر اساس جزئیات پروندهی شما پیشنویس دقیق و اصولی آماده میکند؛ از لایحه و شکواییه تا اعتراض به رأی.
مطالب بلاگ ایداد برای آشنایی عمومی با مفاهیم حقوقی نوشته میشود و جایگزین مشاورهی وکیل نیست. برای مورد خاص خودتان با وکیل مشورت کنید.